Oszczędność papierowa: uwolnione godziny, których nie ma w wyniku
Na slajdzie po warsztacie było kilka uwolnionych etatów. Kwartał później ludzie stali przy tej samej linii, a koszt sztuki się nie zmienił. Tak wygląda strata, którą najpierw starannie policzyliśmy.
Kilka etatów na slajdzie
Warsztat z zewnętrznym konsultantem poszedł dobrze. Zespół rozłożył pracę na czynniki, usunął zbędne ruchy, przestawił stanowiska. Na końcowym slajdzie była liczba, na którą wszyscy czekali: kilka uwolnionych etatów.
Kwartał później ludzie stali przy tej samej linii. Pracowali trochę spokojniej, czasem czekali. Koszt jednej sztuki się nie zmienił.
Najgorsze nie było jednak to, że oszczędności zabrakło w wyniku. Najgorsze było to, co stało się z właścicielem. Zobaczył kolejną oszczędność na slajdzie, a nie w wyniku — i przestał wierzyć w cały program.
Policzone i zrealizowane
Mój japoński Sensei mówił o tym prosto (parafraza): od samego liczenia pieniędzy ich nie przybywa.
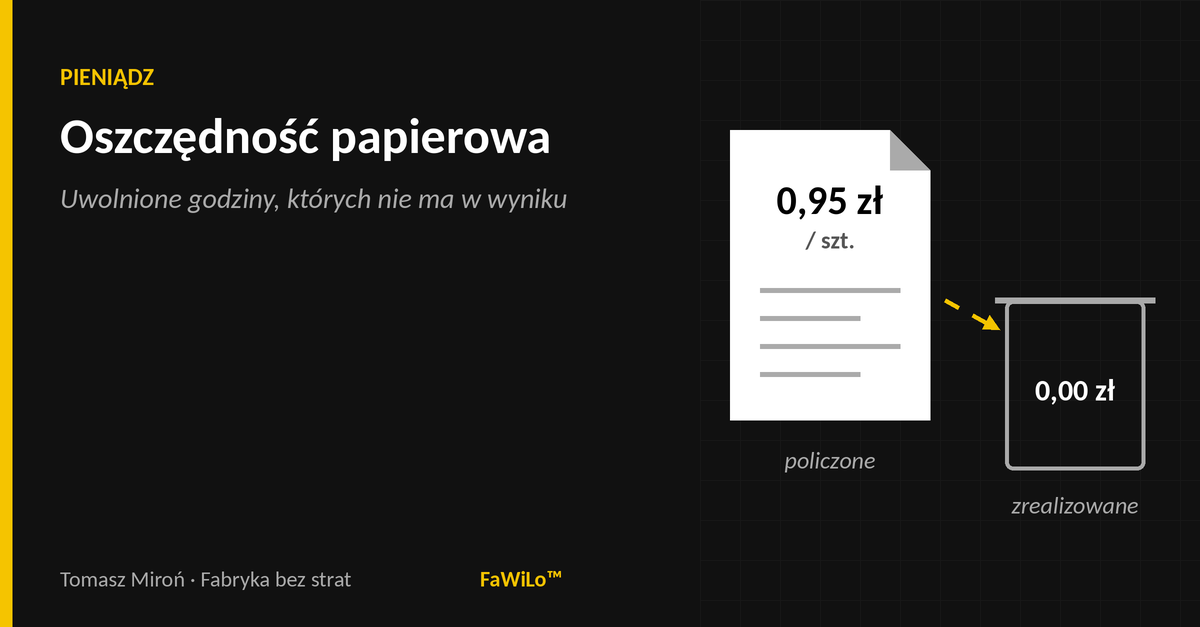
Przykład hipotetyczny — liczby poglądowe, nie dane żadnego zakładu. Linia robi 500 000 dobrych sztuk rocznie, a warsztat podnosi produktywność o 10%. Uwalnia to ok. 7 900 roboczogodzin rocznie. Na papierze:
| PLN na dobrą sztukę | Rocznie | |
|---|---|---|
| Policzone — mniej roboczogodzin na sztukę | 0,95 zł | ok. 473 tys. zł |
| Zrealizowane — dopóki nikt nie zdecyduje, dokąd idą godziny | 0,00 zł | 0 zł |
Obie liczby są prawdziwe. Pierwsza opisuje możliwość. Druga — to, co widać w koszcie sztuki. Między nimi stoi jedna decyzja, której warsztat nie podejmuje.
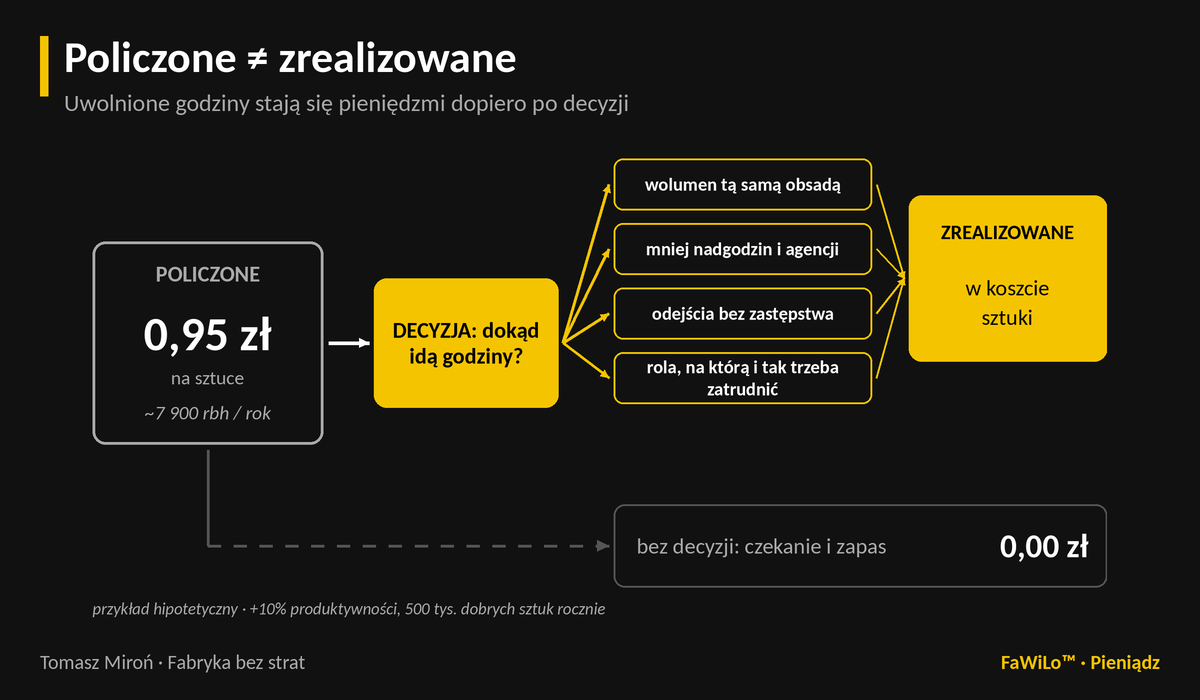
Cztery drogi do gotówki — bez zwolnień
Uwolnione godziny stają się pieniędzmi tylko wtedy, gdy ktoś imiennie za nie odpowiada. W praktyce korzystałem z czterech dróg:
- Większy wolumen tą samą obsadą — bez nowych rekrutacji.
- Mniej nadgodzin, sobotnich zmian i pracy agencyjnej.
- Naturalne odejścia bez zastępstwa — emerytury, zmiany pracy.
- Uwolniona osoba obsadza rolę, na którą i tak trzeba by zatrudnić — trenera na stanowisku, lidera, zespół poprawy.
Wszystkie cztery mają jedną wspólną cechę: nie są zwolnieniami. Poprawa produktywności, po której ludzie tracą pracę, zabija kolejną poprawę.
Jest też piąta droga — ta, którą idą godziny, gdy nikt nie decyduje. Ludzie czekają przy linii albo robią zapas „na zaś”. Nadprodukcja to według mojego Sensei najgorsza ze strat. Oszczędność papierowa zamienia się wtedy w stratę całkiem realną.
Maskell: zdolność uwolniona to jeszcze nie pieniądz
Brian Maskell i Bruce Baggaley opisują w rachunkowości lean dokładnie ten moment. W mojej parafrazie: poprawa uwalnia zdolność produkcyjną, a firma zarabia na niej dopiero wtedy, gdy świadomie zdecyduje, co z nią zrobi — sprzeda więcej, przejmie pracę zlecaną na zewnątrz albo przestanie płacić za zdolność, której nie potrzebuje. Dlatego w ich zestawieniach zdolność uwolniona jest pokazana osobno, obok wyniku, a nie w miejscu wyniku.
Jak to przekładam na CROS™
- Dwie kolumny na Weekly Performance Review: PLN policzone i PLN zrealizowane — z imiennym właścicielem zamiany jednego w drugie.
- Zrealizowane znaczy widoczne w koszcie sztuki konkretnego produktu, liczonym w stałych cenach bazowych. Nie na slajdzie z warsztatu.
- Productivity to nie zwolnienia. Drogi do gotówki to wolumen, nadgodziny, agencja i naturalne odejścia.
- Gwarancja w wyniku, nie w prezentacji. Dlatego CROS™ rozlicza oszczędność tam, gdzie widzi ją właściciel.
Pytanie na ten tydzień
Oszczędność istnieje dopiero wtedy, gdy widać ją w koszcie sztuki. Wszystko inne jest papierem.
Gdzie dziś pracują roboczogodziny, które uwolniliście w ostatnim programie poprawy — i kto o tym zdecydował?
Literatura
- Brian H. Maskell, Bruce Baggaley — Practical Lean Accounting: A Proven System for Measuring and Managing the Lean Enterprise (Productivity Press, 2003)