Raport widzi złom. Sensei widział 16 pozycji
Miesięczny raport jakości pokazywał jedną liczbę: złom. Dopiero reklamacja od klienta pokazała mi, ile kosztuje zła jakość, której ten raport w ogóle nie liczy.
Reklamacja, której nie było w raporcie
Przyszła reklamacja od klienta. Nic spektakularnego — seria sztuk z tą samą wadą.
Najpierw sortowanie: u klienta i u nas, z pojemnikami, które trzeba było ściągnąć z drogi. Potem ponowna dostawa, analiza przyczyny, dokumentacja, spotkania. Przez kilka dni pracowali nad tym ludzie z jakości, logistyki i produkcji — głównie ludzie pośredni, których godziny nie są przypisane do żadnej sztuki.
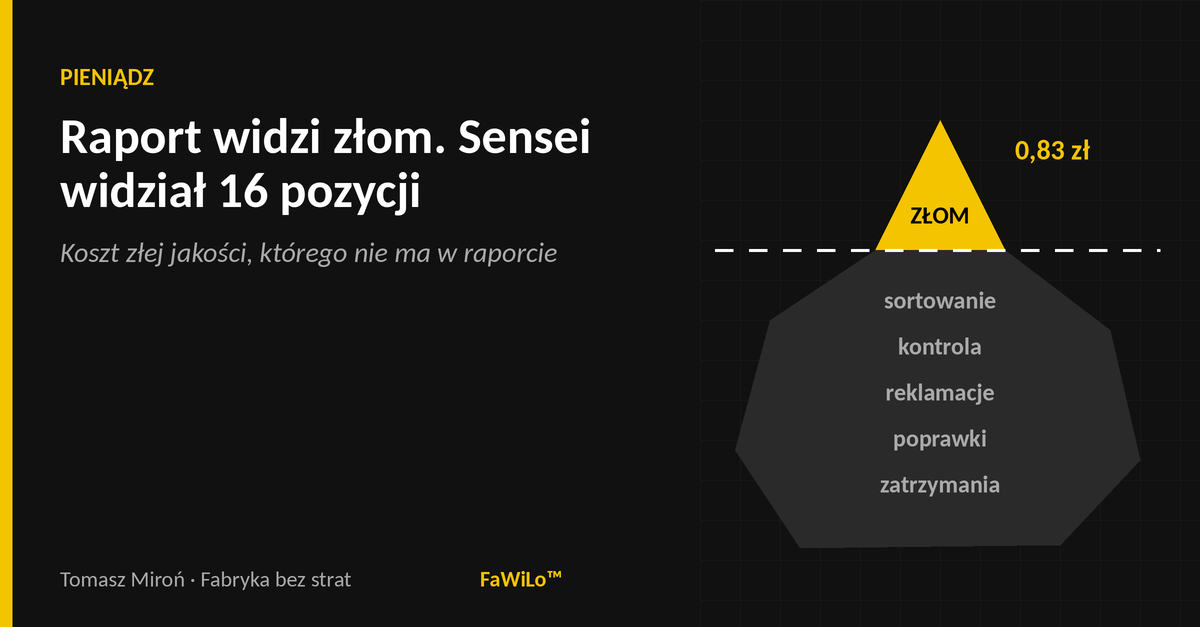
A w miesięcznym raporcie jakości? Nic. Raport pokazywał złom, bo tylko złom miał swoją pozycję w systemie. Wszystko inne rozpłynęło się w narzucie.
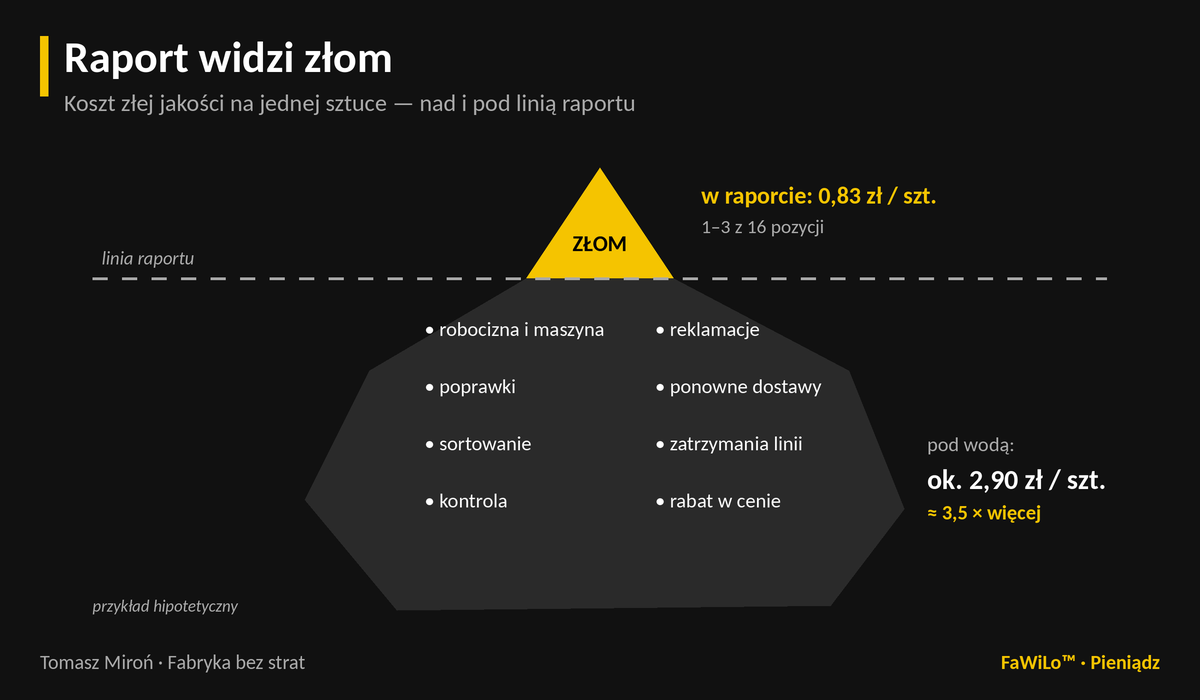
Wtedy policzyłem, ile z pozycji kosztów jakości ten raport w ogóle widzi. Wyszło: jedną do trzech. Złom i świadczenia gwarancyjne. Na szesnaście.
Szesnaście pozycji w czterech grupach
Mój japoński Sensei rozkładał koszty jakości na szesnaście pozycji w czterech grupach. Co ciekawe, sam nazywał tę listę tradycyjną — nowością dla niego nie były pozycje, tylko to, jak zachowuje się ich suma. Podaję grupy w parafrazie, z przykładami:
| Grupa | Przykłady | Czy widać w typowym raporcie? |
|---|---|---|
| Zapobieganie | planowanie jakości, szkolenie na stanowisku, utrzymanie dokładności maszyn i przyrządów | częściowo, jako koszt działu |
| Ocena | kontrola wejściowa, kontrola w procesie i końcowa, utrzymanie przyrządów pomiarowych | częściowo |
| Błędy wewnętrzne | złom, poprawki i sortowanie, ponowna produkcja, zatrzymania linii z powodu jakości | złom — tak; reszta rzadko |
| Błędy zewnętrzne | obsługa reklamacji, ponowna dostawa, rabat po reklamacjach, gwarancje | gwarancje — tak; rabat — nigdy |
Dwie pozycje uczą najwięcej. Zatrzymania linii z powodu jakości Sensei liczył jako koszt jakości, a nie jako problem dostępności maszyny. A rabat, który klient wynegocjował po serii reklamacji, jest kosztem jakości, który ląduje w cenniku — nie w żadnym raporcie produkcji.
Juran: koszt, który uznaliśmy za normalny
Joseph Juran nauczył zarządy liczyć koszt złej jakości. W mojej parafrazie jego najważniejsza obserwacja brzmi tak: straty sporadyczne — nagły wzrost braków, głośna reklamacja — przyciągają uwagę, a straty chroniczne wtapiają się w normalny sposób pracy i przestają być widoczne jako strata. Są „kosztem prowadzenia działalności”.
Tak właśnie działa raport, który widzi złom. Pokazuje stratę, która ma swoje konto. Resztę uznaje za normalne koszty ludzi, kontroli i logistyki.
Ile to jest na jednej sztuce
Przykład hipotetyczny — liczby poglądowe, nie dane żadnego zakładu. Linia, 500 000 dobrych sztuk rocznie, materiał 20 zł na sztukę, 96% sztuk dobrych za pierwszym razem, 3% sztuk poprawianych.
| Co liczymy | PLN na dobrą sztukę | Rocznie |
|---|---|---|
| Raport: złom materiału | 0,83 zł | ok. 417 tys. zł |
| + robocizna i czas maszyny zużyte na złe sztuki, poprawki | 1,69 zł | ok. 846 tys. zł |
| + kontrola, sortowanie, reklamacje, ponowne dostawy (założenie) | ok. 2,90 zł | ok. 1,45 mln zł |
Ta sama wada. W raporcie — 83 grosze na sztuce. W rzeczywistości — prawie trzy i pół raza więcej.
Jak to przekładam na CROS™
Koszt jakości to w CROS™ dźwignia Stability — i ta, która najszybciej zamienia się w gotówkę.
- Mapa szesnastu pozycji w diagnozie. Dla każdej: czy jest mierzona, gdzie jest zaksięgowana, ile może kosztować rocznie. Wynik to jedno zdanie: „widzimy X z 16”.
- Koszt złej sztuki w PLN na sztukę, nie w procencie braków. Zła sztuka zużyła materiał, robociznę i czas maszyny — i tak ją liczymy.
- Księgowania z ERP przypisane do grup. To dobre zadanie dla automatyzacji i AI: rozpoznać, które księgowania — sortowanie, transport ekspresowy, nadgodziny po reklamacji — są w istocie kosztem jakości.
- Właściciel kosztu jakości w produkcji. Dział jakości liczy i wspiera; za koszt złej sztuki odpowiada ten, kto ją wytwarza.
Pytanie na ten tydzień
Raport pokazuje stratę, która ma swoje konto. Najdroższa jest ta, która go nie ma.
Ile z szesnastu pozycji kosztów jakości widzi Wasz raport miesięczny — i gdzie zaksięgowaliście ostatnią reklamację?
Literatura
- J. M. Juran, A. Blanton Godfrey (red.) — Juran's Quality Handbook, wyd. 5 (McGraw-Hill, 1999)