Wzór, który powinien znać każdy dyrektor produkcji: 3 dźwignie w PLN na sztukę
Wszyscy byliśmy pewni, gdzie leżą największe pieniądze na tej linii. Jeden wzór, policzony z controllingiem na prawdziwych danych, pokazał, że w zupełnie innej dźwigni.
Dźwignia nie tam, gdzie myśleliśmy
Usiedliśmy z controllingiem nad jedną linią. Wszyscy mieli gotową odpowiedź: największe pieniądze leżą w wydajności ludzi. Tam szły projekty, tam patrzył budżet.
Policzyliśmy koszt jednej dobrej sztuki, rozłożony na trzy dźwignie. Wynik był inny. Największa złotówka leżała w jakości — bo każda zła sztuka zabierała ze sobą nie tylko materiał, ale też robociznę i czas maszyny, które już w nią włożyliśmy.
Od tamtej pory zaczynam każdą rozmowę o kosztach od tego samego wzoru.
Wzór
Liczymy zawsze na sztukę dobrą — tę, którą można sprzedać. Tylko ona płaci rachunki.
PLN/szt = ( M + s/Pr + k/(R·AP) ) / FTQ + r·c / FTQ + K / N
| Symbol | Znaczenie |
|---|---|
| M | materiał na sztukę rozpoczętą |
| s / Pr | stawka roboczogodziny ÷ sztuki na roboczogodzinę — robocizna na sztukę |
| k / (R·AP) | koszt godziny maszynowej ÷ (wydajność teoretyczna × dostępność × tempo) — maszyna na sztukę |
| FTQ | udział sztuk dobrych za pierwszym razem |
| r · c | udział sztuk poprawianych × koszt poprawki |
| K / N | koszty stałe linii ÷ liczba dobrych sztuk |
Nawias to koszt rozpoczęcia jednej sztuki. Dzielenie przez FTQ mówi, ile kosztuje sztuka dobra — bo za złe też zapłaciliśmy. Ostatni człon spada tylko wtedy, gdy rośnie wolumen.
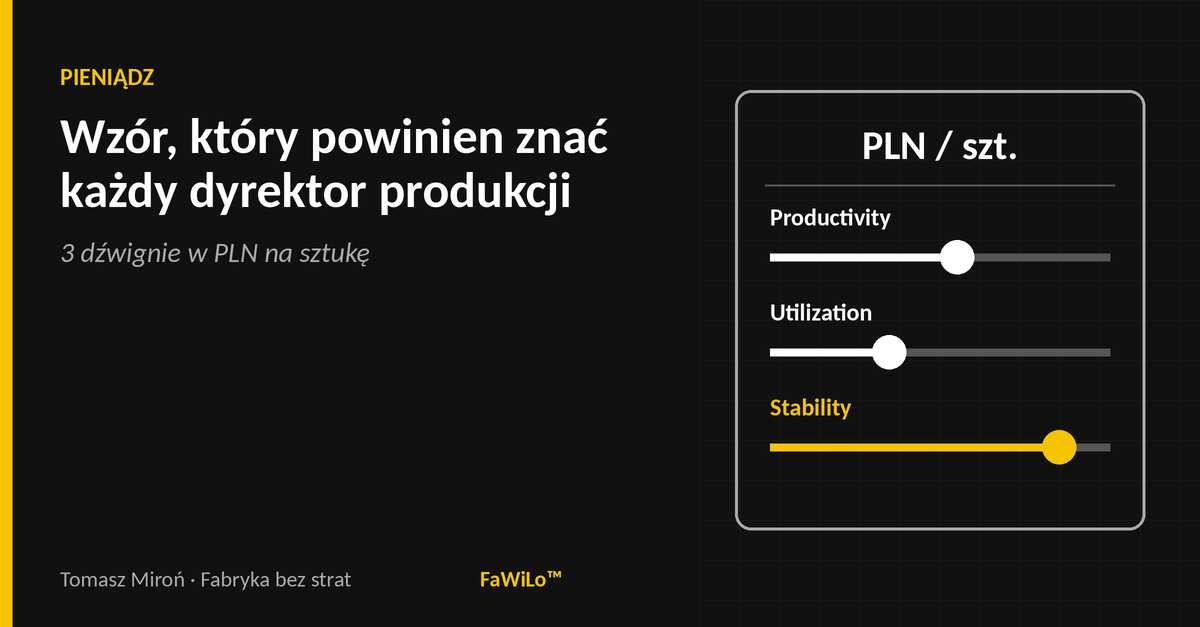
Trzy dźwignie to trzy litery w tym wzorze: Productivity zmienia Pr, Utilization zmienia AP, Stability zmienia FTQ (i poprawki). Dla każdej da się zapisać osobny wzór na różnicę w złotówkach:
- Productivity: Δ = s / (Pr₀·FTQ) · (1 − Pr₀/Pr₁)
- Utilization: Δ = k / (R·AP₀·FTQ) · (1 − AP₀/AP₁)
- Stability: Δ = C_start · (1/FTQ₀ − 1/FTQ₁) + c · (r₀/FTQ₀ − r₁/FTQ₁), gdzie C_start to nawias z wzoru
Przykład
Hipotetyczny — liczby poglądowe, nie dane żadnego zakładu. 500 000 dobrych sztuk rocznie; materiał 20 zł, stawka 60 zł/rbh, 6 szt./rbh, maszyna 60 szt./h za 180 zł/h, dostępność × tempo 0,65, FTQ 96%, 3% poprawek po 8 zł, koszty stałe 3 mln zł.
| PLN na dobrą sztukę | Różnica | Rocznie | |
|---|---|---|---|
| Baza | 42,31 | — | — |
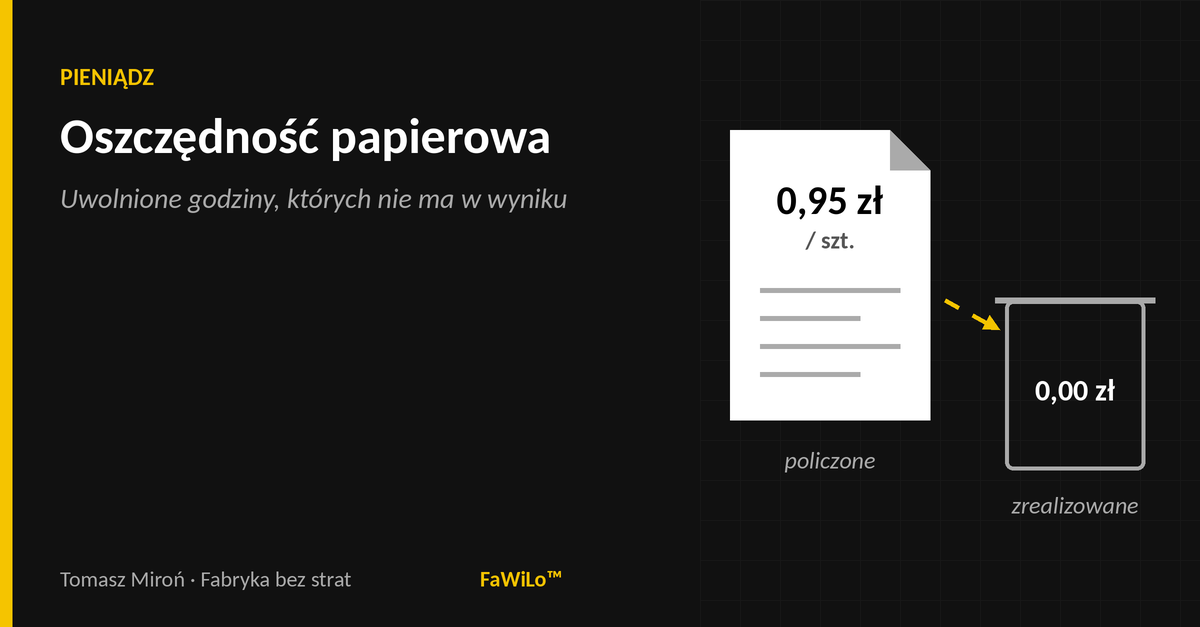
| Productivity +10% | 41,36 | 0,95 | ok. 473 tys. zł |
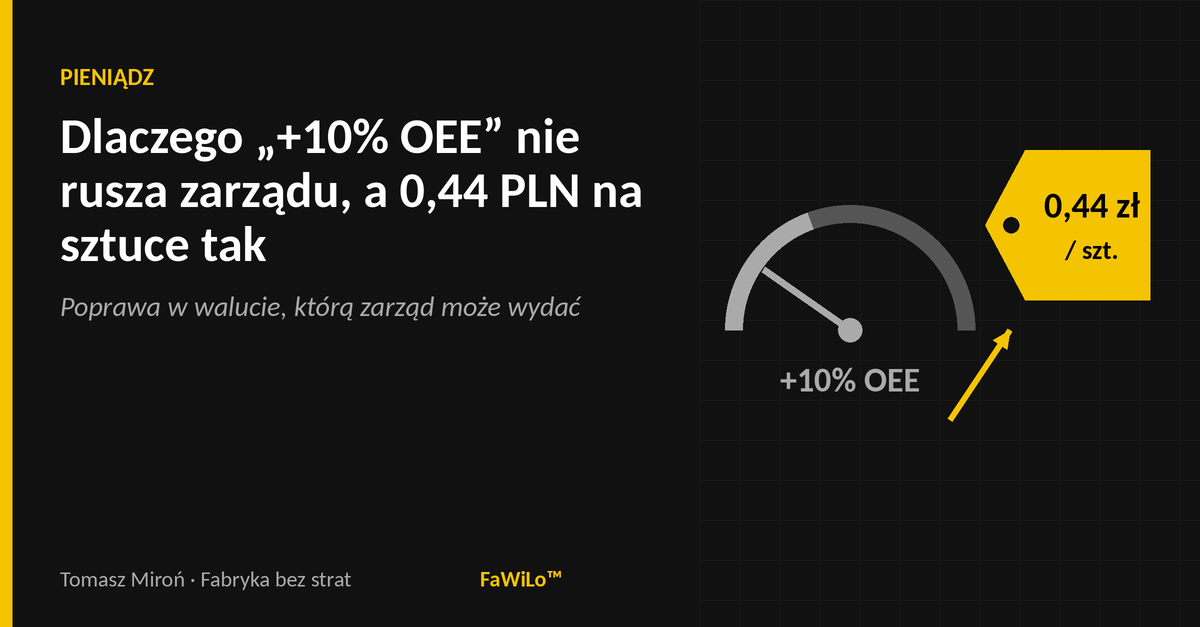
| Utilization +10% | 41,87 | 0,44 | ok. 219 tys. zł |
| Stability: FTQ 96% → 98%, poprawki o połowę | 41,44 | 0,86 | ok. 432 tys. zł |
| Wszystkie trzy | 40,09 | 2,22 | ok. 1,11 mln zł |
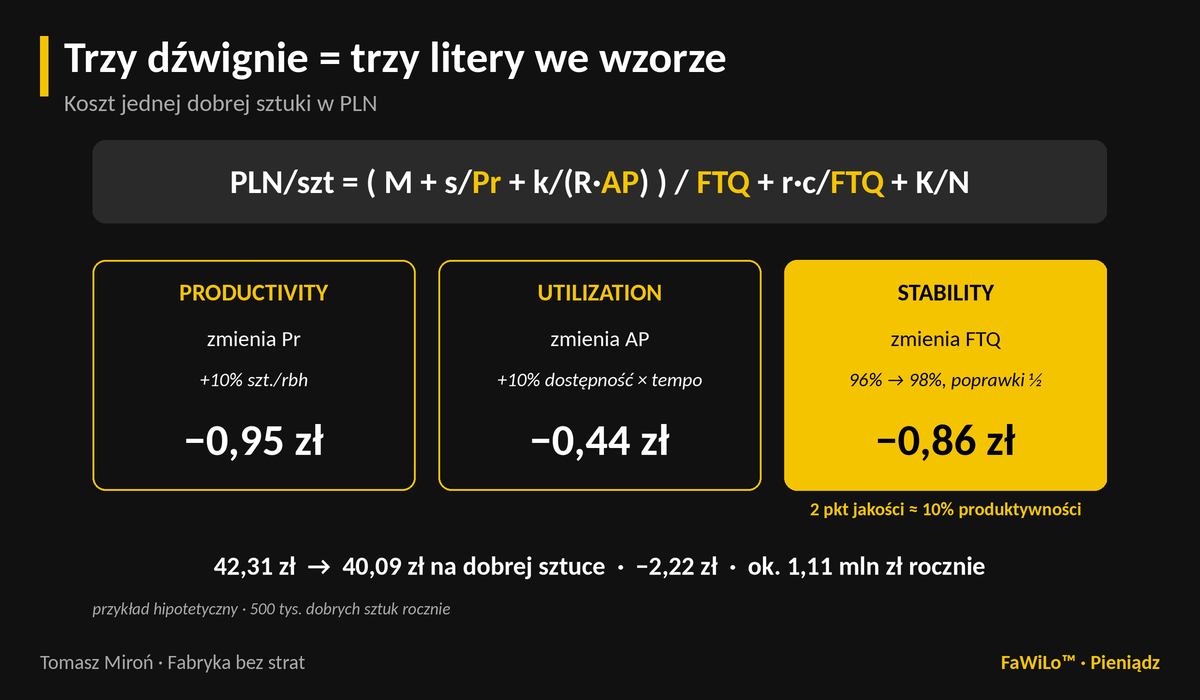
Wniosek: jakość jest najbardziej gotówkowa
Dwa punkty jakości dały tu prawie tyle, co dziesięć procent produktywności: 0,86 zł wobec 0,95 zł. I jest różnica ważniejsza od samej kwoty. Mniej złych sztuk to od razu mniej kupionego materiału, energii, utylizacji i sortowania — bez żadnej decyzji kadrowej. Godziny uwolnione przez produktywność stają się pieniędzmi dopiero wtedy, gdy ktoś zdecyduje, dokąd pójdą.
To zgodne z kolejnością, której uczył mnie mój japoński Sensei: najpierw jakość.
Dla CFO dodaję jedno pojęcie: JKP — Jednostkowy Koszt Przetworzenia, czyli ta sama dobra sztuka bez ceny zakupu materiału, bo na nią dźwignie nie działają. Ten sam program to w przykładzie 5,25% pełnego kosztu sztuki albo 10,3% JKP. Dlatego bazę i sposób liczenia trzeba zatwierdzić, zanim padnie pierwsza złotówka oszczędności.
Maskell: jedna strona zamiast odchyleń od kosztu standardowego
Brian Maskell i Bruce Baggaley opisali rachunkowość dla fabryk, które pracują w przepływie. W mojej parafrazie: klasyczne odchylenia od kosztu standardowego zachęcają do długich partii i budowania zapasu, a zespoły potrzebują prostego zestawienia — na jednej stronie, co tydzień — w którym wskaźniki operacyjne, wykorzystanie zdolności i wynik finansowy stoją obok siebie. Wzór w PLN na sztukę robi to samo w najmniejszej skali: łączy trzy liczby produkcji z jedną liczbą, którą rozumie zarząd.
Jak to przekładam na CROS™
- Kalkulator PLN na sztukę w diagnozie — na jednej do trzech linii, z danymi z ERP i arkusza, bez nowego systemu.
- Stałe ceny bazowe zatwierdzone przez CFO na starcie. Oszczędność liczymy na dobrą sztukę, bez efektów cenowych i inflacji.
- Kolejność dźwigni wynika z liczb, nie z przyzwyczajeń. Zwykle pierwsza jest Stability.
- Ten sam wzór co tydzień. Na Weekly Performance Review każda dźwignia ma właściciela i swoją złotówkę na sztuce.
Pytanie na ten tydzień
Trzy dźwignie to trzy litery we wzorze. Kto zna wzór, przestaje zgadywać, gdzie leżą pieniądze.
Na której dźwigni pracuje dziś Wasz największy projekt — i czy ktoś policzył, ile daje na jednej dobrej sztuce?
Literatura
- Brian H. Maskell, Bruce Baggaley — Practical Lean Accounting: A Proven System for Measuring and Managing the Lean Enterprise (Productivity Press, 2003)